


Expense Keeper: Budget Manager
4,427.00 Arvustused
Rakenduse andmed
- Versioon
- 1.0.4
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000+
- Arendaja
- BUSSID STUDIO
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
Kui kasutate kodus ühist telefoni või arutate sageli pere väljaminekuid, tasub enne alustamist kokku leppida, kelle kulusid rakendusse sisestatakse ja kes neid hiljem vaatab. Expense Keeper: Budget Manager võib aidata ühel inimesel saada oma kulutustest selgema pildi, kuid ma ei käsitleks seda automaatselt kogu majapidamise ühise arveraamatuna. Ühine seade ei tähenda iseenesest ühist kontot ega kokkulepitud töövoogu.
Praktiline viis proovimiseks on valida üks piiratud eesmärk, näiteks jälgida nädala jooksul majapidamise toiduoste. Üks inimene lisab enda ostud ning teine saadab talle oma summa või kviitungi põhjal vajaliku info. Nii saab hinnata, kas käsitsi sisestamine sobib teie suhtlusrütmiga, ilma et kõik peaksid kohe rakenduse kasutajaks hakkama.
Enne isiklike väljaminekute jagamist mõtle läbi, kas soovid neid teistele näidata. Kulukirjed võivad paljastada rohkem igapäevase elu kohta, kui esmapilgul tundub: kus käid, millised ostud korduvad ja millal kulutad. Mina alustaksin omaenda seadmes ning jagaksin tulemusi vestluses alles siis, kui see on kõigile osalistele sobiv.
Kui rakendus on mõeldud teismelisele raha kasutamise õppimiseks, võiks täiskasvanu aidata alguses kategooriaid valida, kuid jätta noorele endale kulude sisestamise ja nädalase ülevaate tegemise. PEGI 3 vanusemärgis kirjeldab rakenduse sobivust noorele kasutajaskonnale, ent see ei asenda pere kokkuleppeid selle kohta, mida jälgitakse ja kellele kirjed nähtavad on. Rahast rääkimine peaks jääma toetavaks, mitte muutuma iga ostu ülekuulamiseks.
Ühine kasutus vajab selget kokkulepet
Kui mitu inimest tahab sama eelarve nimel panustada, leppige enne kokku, kas jälgite ainult ühist ostukategooriat või kõiki isiklikke kulusid. Esimene variant on lihtsam ja vähem tundlik: näiteks üks inimene koondab ühised toidukulud, samal ajal kui teised jätavad oma isiklikud ostud eraldi. See aitab hoida eesmärgi selge ega muuda kulujälgimist vaikimisi kontrollivahendiks.
Minu kiire otsus koduseks kasutuseks
Ma prooviksin seda väikese ja vabatahtliku majapidamiskatse jaoks, mitte kogu pere rahalise elu keskse süsteemina. Kui soovite mitme inimese samaaegset koostööd, selgeid ligipääsupiire või automaatset tehingute koondamist, otsige enne valikut lahendust, mille kirjeldatud töövoog need vajadused otsesõnu katab. Kui eesmärk on aga õppida kulusid märkama ning arutada neid rahulikult, võib üks inimene alustada lihtsa jälgimisega ja jagada kokkuvõtet oma äranägemisel.
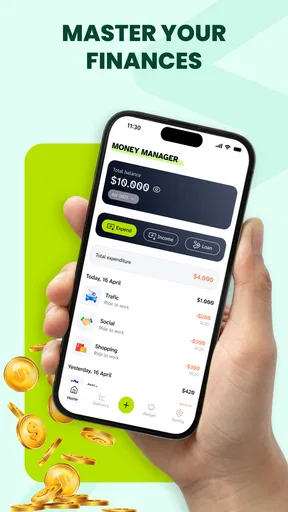
Kui tahad oma rahaasjadel silma peal hoida ilma keerulise finantstarkvarata, siis Expense Keeper: Budget Manager on rakendus, mida ma prooviksin esimesena just lihtsama igapäevase jälgimise jaoks. Minu mulje põhjal on selle keskmes üks selge mõte: panna kulud kirja, vaadata eelarvet ja saada oma rahakasutusest arusaadav ülevaade. See ei püüa olla investeerimisplatvorm ega pangateenus, vaid praktiline isikliku rahanduse ja kulude jälgimise rakendus.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Rakenduse arendaja on BUSSID STUDIO ning see on Androidi jaoks tasuta. Praegune versioon on 1.0.4 ja kasutamiseks on vaja vähemalt Android 7.0. See tähendab, et rakendus sobib ka paljudele vanematele telefonidele, mitte ainult kõige uuematele seadmetele. Vanusemärgis PEGI 3 kinnitab samuti, et tegemist on üldiselt lihtsa ja laiale kasutajaskonnale mõeldud rahahalduse tööriistaga.
Milline on Expense Keeperi praegune kasutuskogemus?
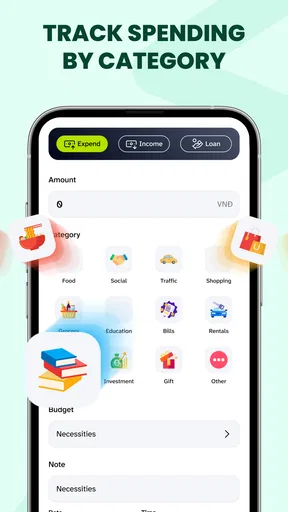
Esimesel kasutamisel hindan kõige rohkem seda, kui kiiresti saan rakenduse mõttest aru. Expense Keeper: Budget Manager ei vaja minu hinnangul finantsalast tausta. Selle väärtus tekib siis, kui ma lisan kulud järjepidevalt ja kasutan kategooriaid mitte lihtsalt kirjete kogumiseks, vaid oma harjumuste märkamiseks.
Sellise rakenduse puhul ei ole kõige tähtsam efektne kujundus, vaid see, kas kulu lisamine on piisavalt mugav, et ma ei lükkaks seda õhtusse või järgmisesse nädalasse. Kui iga sissekanne tundub liiga pikk toiming, hakkab eelarve kiiresti tegelikkusest eemalduma. Seetõttu soovitan rakendust kasutada kohe pärast ostu või päeva lõpus kindlal ajal, mitte proovida kuu lõpus kõike mälu järgi taastada.
Praktiliselt saab seda kasutada mitmel viisil. Üks kasutaja võib jälgida ainult igapäevaseid väljaminekuid, teine võib jagada need näiteks toiduks, transpordiks, eluasemeks ja vaba aja kuludeks. Kolmas võib kasutada seda ajutise kontrollsüsteemina, kui ta tahab mõne kuu jooksul teada saada, kuhu raha tegelikult kaob. Kõigil neil juhtudel on oluline, et kategooriad jääksid piisavalt lihtsaks. Liiga detailne jaotus võib anda täpsema pildi, kuid samal ajal muuta sisestamise tüütuks.
Minu jaoks on üks kasulikumaid töövõtteid eristada püsikulusid ja paindlikke kulusid. Üür, laenumakse või regulaarne arve ei käitu samamoodi nagu kohvik, riided või spontaanne ost. Kui kõik on ühes nimekirjas, võib kuu kogusumma tunduda lihtsalt suur. Kui aga vaadata, millised kulud on vältimatud ja milliseid saab muuta, muutub rakendus otsustamise abivahendiks, mitte pelgalt päevikuks.
Expense Keeperi tugevus on nähtavus, mitte automaatne rahaline nõustamine. See vahe on tähtis. Rakendus aitab mul enda andmeid korrastada, kuid mina pean ise otsustama, milline kulu on mõistlik, milline korduv ja milline vajab vähendamist. Kui otsid rakendust, mis teeks kogu analüüsi sinu eest või ühenduks automaatselt pangakontodega, ei pruugi see olla sinu jaoks kõige sobivam valik.
Kellele see rakendus kõige paremini sobib?
Ma soovitaksin seda eelkõige inimesele, kes tahab alustada rahahaldusega, kuid ei soovi kohe kasutada keerukat tabelit või mitme funktsiooniga finantsplatvormi. Samuti sobib see neile, kes eelistavad oma kulud ise sisestada ja tahavad kontrollida, mida nende telefonis rahakasutuse kohta hoitakse.
Hea kasutusjuht on tudeng või esimese töökoha saanud inimene, kellel on vaja kuu lõikes aru saada, kui palju jääb alles pärast igapäevaseid oste. Sama kasulik võib see olla perele, kes tahab ühe kuu jooksul jälgida toidu- ja transpordikulusid, või vabakutselisele, kes soovib isiklikud väljaminekud tööga seotud kuludest lahus hoida.
Ma ei soovitaks seda esmajärjekorras inimesele, kes vajab väga põhjalikku aruandlust, mitme kasutaja koostööd või automaatset tehingute importi. Samuti ei pruugi see sobida kasutajale, kes ei ole valmis kulusid regulaarselt sisestama. Ükski eelarverakendus ei saa anda täpset pilti, kui andmed jäävad järjepidevalt lisamata.
Igapäevane stsenaarium: kuidas ma seda päriselt kasutaksin?
Oletame, et saan kuu alguses palga ja tahan vältida olukorda, kus raha kaob väikeste ostude tõttu märkamatult. Alustaksin suuremate püsikulude märkimisest, sest need annavad kuu kohustuslikust osast selge lähtekoha. Seejärel määraksin endale paindlikumad rühmad, näiteks toit, liikumine ja vaba aeg.
Pärast tööpäeva lisaksin päeva jooksul tehtud ostud. Kui ostan poest nii toitu kui ka kodutarbeid, tasub need võimaluse korral eraldi märkida. See võib tunduda väikese erinevusena, kuid kuu lõpus aitab see näha, kas suurem probleem on toidukorv või hoopis juhuslikud kodused ostud.
Nädala lõpus vaataksin üle mitte ainult kogusumma, vaid ka kulude rütmi. Kui üks kategooria kasvab kiiresti, ei pea ma kohe kõike piirama. Piisab küsimusest, kas tegemist oli erandliku nädala või korduva harjumusega. Selline nädalane kontroll on minu arvates parem kui kuu lõpus süütundega numbreid vaadata.
Veel üks kasulik võte on jätta endale väike märkus kulutuse põhjuse kohta, kui rakendus seda töövoos võimaldab. Näiteks võib sama kategooria sisaldada nii vajalikku ravimikulu kui ka impulssostu. Ainult kategoorianimest ei pruugi hiljem piisata, et otsustada, mida järgmisel kuul muuta. Siin tuleb siiski hoida tasakaalu: liiga pikk kirjeldus muudab iga sissekande aeglaseks.
Millised muutused on praeguses versioonis olulised?
Rakenduse praegune versioon on 1.0.4 ning see asetab toote üsna varasesse arenguetappi. Ma ei vaataks seda tingimata puudusena. Varajases versioonis võib olla lihtsam aru saada, milline töövoog on tegelikult vajalik ja milline funktsioon oleks lihtsalt üleliigne. Samal ajal tähendab see, et kasutaja peaks hindama rakendust selle praeguse põhifunktsiooni järgi, mitte oletatava tuleviku põhjal.
Rakendus on avaldatud 4. juunil 2026, mis annab konteksti ka selle kohta, miks kogemus võib tunduda keskendunud põhilisele rahahaldusvajadusele. Arendaja BUSSID STUDIO suunab selle toote praegu eelarve ja kulude jälgimise poole. Mina ootaksin arengult eelkõige seda, et olemasolev sisestamise ja ülevaatamise voog muutuks veel sujuvamaks, mitte tingimata seda, et lisanduks kohe suur hulk keerukaid menüüsid.
Praegune kasutajate vastuvõtt on tagasihoidliku mahuga, kuid keskmine hinnang on 4,4 ning hinnanguid on kogunenud 188. Seda võib võtta julgustava märgina, kuid mitte lõpliku tõendina, et rakendus sobib kõigile. Väiksem kasutajaskond tähendab tavaliselt ka seda, et eri telefonide, harjumuste ja rahaliste olukordade kohta on vähem kogemusi, millele toetuda.
Minu jaoks on versiooninumber tähtis eelkõige ootuste seadmiseks. Kui tegemist oleks väga küpse ja pika ajalooga finantsrakendusega, ootaksin rohkem valmis lahendusi eri olukordadeks. Siin soovitan enne täielikku üleminekut mõne päeva jooksul proovida, kas kulude lisamine sobib sinu rutiiniga ja kas ülevaated annavad sulle päriselt otsustamiseks vajalikku infot.
Mida see olemasoleva kasutaja jaoks tähendab?
Kui oled rakendust juba kasutanud, siis kõige mõistlikum on ehitada sellele omaenda lihtne süsteem. Ära muuda kategooriaid iga paari päeva tagant, sest siis muutub kuude võrdlemine raskeks. Vali alguses väike hulk selgeid rühmi ja lisa uusi ainult siis, kui mõni oluline erinevus jääb muidu peitu.
Samuti tasub enne uue kuu algust vaadata üle eelmise kuu korduvad kulud. See ei tähenda ainult raha kokku lugemist, vaid ka kontrollimist, kas mõni kulu on valesse kategooriasse sattunud või kas üks ost on kogemata mitu korda märgitud. Selline korrastamine parandab ülevaate kvaliteeti rohkem kui kümnete uute kategooriate lisamine.
Kui kasutad Expense Keeperit koos pangarakendusega, võiksid need rollid lahus hoida. Pangarakendus näitab, mis kontolt tegelikult maha läks; Expense Keeper aitab sul neid väljaminekuid enda valitud eelarvelises raamistikus mõtestada. Kahe rakenduse paralleelne kasutamine võib tunduda dubleerimisena, kuid see aitab vältida ootust, et üks tööriist peab täitma mõlemad ülesanded.
Üks praktiline ettevaatusabinõu on säilitada enda jaoks arusaadav rutiin ka siis, kui jätad mõne päeva vahele. Ära proovi korraga lisada kümneid ebamääraseid kirjeid. Parem on märkida esmalt suuremad kulud ja täiendada neid hiljem, kui mäletad ostu põhjust. Ebatäpne järjepidevus annab tavaliselt parema tulemuse kui täiuslik süsteem, mida sa peagi enam ei kasuta.
Millised piirangud võivad kasutamisel ette tulla?
Kõige suurem võimalik hõõrdumine on käsitsi sisestamine. See annab mulle kontrolli, kuid nõuab harjumust. Kui teen palju väikeseid oste või kasutan mitut kaarti, võib päeva jooksul tekkinud kirjete lisamine muutuda ebamugavaks. Sellisel juhul on automaatsete pangatehingute importi pakkuv alternatiiv tõenäoliselt praktilisem, isegi kui selle seadistamine on keerukam.
Teine piirang puudutab analüüsi sügavust. Kulude ülesmärkimine ei ole sama mis finantsplaneerimine. Kui vajad maksuarvestust, ettevõtluse ja isiklike kulude ranget eraldamist või pikaajalist varaplaani, peaksid vaatama spetsiaalsema lahenduse poole. Expense Keeper võib olla hea alguspunkt, kuid ma ei kasutaks seda ainsa süsteemina väga keerulise rahalise olukorra juhtimiseks.
Samuti tasub läbi mõelda, kui palju detaili sul tegelikult vaja on. Kui tahad ainult teada, kas kuu kogukulu jäi soovitud piiridesse, võib lihtne tabel olla kiirem. Kui aga soovid näha harjumusi kategooriate kaupa ja jälgida arengut järjepidevalt, on eraldi rakenduse kasutamisel rohkem mõtet. Valik sõltub vähem rakenduse võimaluste arvust ja rohkem sellest, kas sa avad selle regulaarselt.
Tasuta hind on siin oluline eelis, sest alustamiseks ei pea ma eelarvesse eraldi tellimust lisama. Samas ei tohiks tasuta kasutust pidada automaatselt täielikuks asenduseks kõigile tasulistele finantsrakendustele. Tasulised alternatiivid võivad pakkuda põhjalikumat sünkroonimist, aruandeid või peres kasutamist. Kui sellised vajadused on sinu jaoks tähtsad, võib teine lahendus olla oma hinda väärt.
Võrdlus tavaliste alternatiividega
Võrreldes märkmiku või telefoni tavalise märkmerakendusega annab Expense Keeper rahakuludele tõenäoliselt rohkem struktuuri. Märkmesse saab küll kirjutada “toit 12” ja “buss 3”, kuid hiljem on keerulisem näha mustrit. Spetsiaalne kulujälgija muudab kategooriad ja eelarve mõtte loomulikumaks.
Võrreldes arvutustabeliga on rakendus mugavam siis, kui tahan sisestada kulu kohe telefonist. Tabel on samas paindlikum, eriti kui soovin ise valemeid, prognoose ja erandlikke arvutusi ehitada. Mina valiksin Expense Keeperi inimesele, kes vajab valmis töövoogu, ja tabeli kasutajale, kes naudib andmete ise kujundamist.
Võrreldes pangarakenduse sisseehitatud kulugraafikutega võib Expense Keeper anda mulle rohkem kontrolli selle üle, kuidas kulusid jaotan. Pangarakendus on mugav, sest tehingud on juba olemas, kuid automaatsed kategooriad võivad minu tegelikust eesmärgist mööda minna. Näiteks võib üks poekäik sisaldada nii toitu, majapidamistarbeid kui ka kingitust. Käsitsi korrastamine võtab rohkem aega, kuid võib anda sisukama ülevaate.
Võrreldes väga põhjaliku eelarveplatvormiga on Expense Keeperi eelis ilmselt madalam sisenemisbarjäär. Ma ei pea alustamiseks õppima tervet finantsjuhtimise süsteemi. Selle vastutasuks pean leppima sellega, et keerukamate vajaduste korral võib rakenduse lihtsus muutuda piiranguks.
Mida tasub edasise arengu juures jälgida?
Kuna rakendus on praegu versioonis 1.0.4, jälgiksin mina eelkõige seda, kas arendaja parandab igapäevase kasutamise mugavust. Olulised oleksid väiksemad, kuid mõjusad täiustused: kiire kulu lisamine, selged kokkuvõtted, lihtne parandamine ja usaldusväärne kuude võrdlus. Need mõjutavad kasutamist rohkem kui pikk nimekiri harva vajaminevaid funktsioone.
Samuti vaataksin, kas rakendus aitab kasutajal oma andmeid mõtestada ilma liigse keerukuseta. Hea rahahaldur ei peaks mind ainult suure numbri ees seisma jätma, vaid suunama tähelepanu sellele, milline kategooria muutus ja mida saan järgmisel nädalal teisiti teha. Samas peab selline abi jääma arusaadavaks, mitte muutuma pealetükkivaks nõustamiseks.
Kui kaalud allalaadimist, alusta ühe konkreetse eesmärgiga. Näiteks jälgi ühe kuu jooksul ainult toidu- ja transpordikulusid või kasuta rakendust selleks, et leida kolm kõige sagedasemat väikest väljaminekut. Nii saad kiiresti teada, kas Expense Keeper sobib sinu harjumustega, ilma et peaksid kohe kogu rahalise elu ümber ehitama.
Rakenduse kasutajaskond ületab 50 000 installi, mis näitab, et see ei ole päris tundmatu katsetus. Samas ei muudaks ma installide arvu iseenesest otsuse aluseks. Rahahalduse puhul on tähtsam, kas sisestamine on sinu jaoks piisavalt lihtne, kas kategooriad sobivad sinu eluga ja kas ülevaated aitavad sul päriselt otsuseid teha.
Minu lõplik hinnang on ettevaatlikult positiivne. Expense Keeper: Budget Manager on tasuta ja ligipääsetav viis kulude jälgimisega alustamiseks, eriti kui eelistad oma andmeid ise hallata. Selle parim kasutusala on igapäevase rahavoo nähtavaks tegemine, mitte keeruka finantsportfelli juhtimine. Kui alustad väikese eesmärgiga, hoiad kategooriad selged ja sisestad kulud järjepidevalt, võib sellest saada väga praktiline harjumus. Kui vajad automaatset pangasünkroonimist või professionaalse taseme aruandlust, vaataksin pigem põhjalikuma alternatiivi poole.
Plussid
- Lihtne kulude lisamine aitab igapäevaseid väljaminekuid kiiresti jälgida.
- Kategooriad annavad kulutustest selge jaotuse.
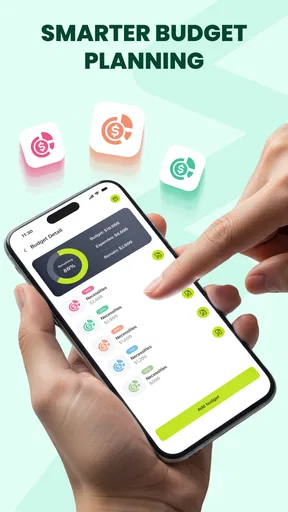
- Eelarvepiirangud aitavad liigset kulutamist ennetada.
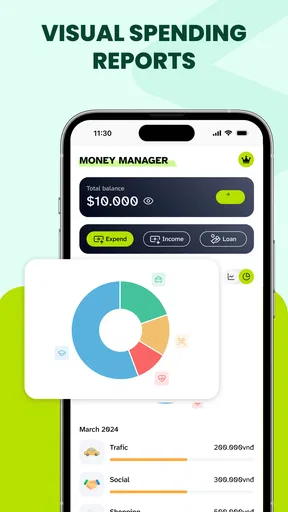
- Ülevaatlikud aruanded toetavad rahaliste harjumuste analüüsimist.
- Sobib nii isiklike kui ka pere rahaasjade jälgimiseks.
Miinused
- Täiustatud funktsioonid võivad olla saadaval ainult tasulises versioonis.
- Paljude kulude käsitsi sisestamine võib muutuda ajamahukaks.
- Rakendus ei pruugi toetada kõiki kohalikke valuutasid või pangateenuseid.
- Andmete sünkroonimine seadmete vahel võib olla piiratud.
- Algajale võib seadistuste ja kategooriate kohandamine võtta aega.
Korduma kippuvad küsimused: Expense Keeper: Budget Manager
Mis on Expense Keeper: Budget Manager ja kellele see sobib?
Expense Keeper: Budget Manager on rakendus igapäevaste kulude, sissetulekute ja eelarvete jälgimiseks. Selle abil saab jaotada väljaminekud kategooriatesse, jälgida kuu rahavoogu ning saada parema ülevaate sellest, kuhu raha kulub. Rakendus sobib nii neile, kes alles alustavad isiklike rahaasjade korrastamist, kui ka kasutajatele, kes soovivad oma kulutusi regulaarselt ja süsteemselt analüüsida.
Kas Expense Keeper: Budget Manager töötab ilma pangakontoga ühendamata?
Jah, rakendust saab kasutada ka ilma pangakontot või kaarti ühendamata. Kulud ja sissetulekud on võimalik käsitsi sisestada, mis annab kasutajale parema kontrolli oma andmete üle. See tähendab siiski, et kõik tehingud tuleb ise üles märkida ning automaatset pangatehingute importi ei pruugi olla. Enne kasutamist tasub kontrollida, millised sünkroonimisvõimalused sinu piirkonnas ja seadmes saadaval on.
Milliseid funktsioone pakub Expense Keeper eelarve planeerimiseks?
Rakendus on mõeldud eelkõige kulude kategoriseerimiseks, eelarvepiiride seadmiseks ja rahalise olukorra jälgimiseks. Kasutaja saab tavaliselt luua erinevaid kulukategooriaid, lisada korduvaid väljaminekuid ning võrrelda tegelikke kulusid kavandatud summadega. Selline ülevaade aitab märgata liigset kulutamist näiteks toidule, transpordile või meelelahutusele ning teha järgmise kuu eelarves teadlikumaid muudatusi.
Kas minu finantsandmed on Expense Keeperis turvalised?
Enne rakenduse kasutamist tasub tutvuda selle privaatsustingimuste, andmete säilitamise ja varundamise põhimõtetega. Kui sisestad kulud käsitsi ega ühenda pangakontot, jääb rakendusse peamiselt sinu enda lisatud finantsinfo, kuid ka seda tuleks käsitleda tundliku isikuandmena. Soovitatav on kasutada seadme lukustust, hoida rakendus ajakohasena ning kontrollida, kas andmed salvestatakse pilve või ainult kohalikult seadmesse.
Kas Expense Keeper: Budget Manager on tasuta või sisaldab rakendusesiseseid oste?
Rakenduse allalaadimine võib olla tasuta, kuid mõned lisafunktsioonid võivad sõltuvalt versioonist või platvormist olla tasulised. Näiteks võivad piirangud puudutada reklaamide eemaldamist, täiendavaid aruandeid, varundamist, mitut eelarvet või muid põhifunktsioone. Enne allalaadimist kontrolli Google Play või App Store'i lehel hinnastust, tellimuste tingimusi ja seda, kas tasuta versioon vastab sinu tegelikele eelarve jälgimise vajadustele.


